全球短期活动保险怎么选?高原反应保障全解析
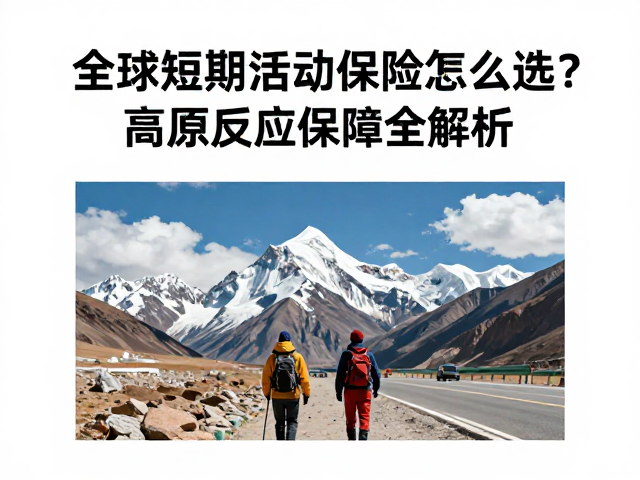
高原环境特征与生理风险机制
高海拔地区通常指海拔3000米以上的区域,随着海拔升高,大气压力降低导致氧气分压下降,人体吸入的氧含量随之减少。这种生理环境下的缺氧状态会引发一系列连锁反应,轻度表现为头痛、失眠、食欲减退,重度可能诱发高原肺水肿或高原脑水肿,属于需要紧急医疗干预的急症。短期活动保险的核心价值在于覆盖这些突发的医疗救援与转运费用,而非简单的意外身故赔偿。
不同海拔区间对人体的影响存在显著差异,海拔2000-3000米为轻度高原反应区,3000-5000米为中度反应区,而超过5000米则进入危险区域。许多游客误将普通意外险视为万能保护伞,但普通意外险通常不包含高原病治疗、急性高山病诊断以及高海拔紧急直升机救援等关键责任。若未选择包含“高原病”或“高海拔救援”条款的专项保险,一旦发生严重高原反应,自费医疗及转运费用可能高达数十万元,远超旅行预算。
核心保障条款的甄别逻辑
在筛选短期高原活动保险时,首要关注的是“高原病医疗责任”的定义范围。合规且实用的保单应明确列出急性高山病(AMS)、高原肺水肿(HAPE)和高原脑水肿(HACE)的治疗费用覆盖,包括住院费、药品费、吸氧费用及必要的血液检查费用。部分产品将高原病列为免责条款或设置极低的赔付限额,这类产品在实际风险面前几乎无法提供有效支撑。
第二项关键指标是紧急医疗转运服务的覆盖范围与执行标准。高原反应恶化往往发生在远离城市医疗中心的偏远景区,当地可能缺乏具备高压氧舱的医院。有效的保险条款应包含从事发地转运至具备治疗能力的最近医院的费用,甚至包括跨省或跨国转运。需特别注意转运方式(救护车、直升机)的启动条件,以及是否要求必须通过保险公司授权的救援机构安排,私自转运可能导致理赔受阻。
常见免责陷阱与合规建议
许多短期旅行保险设置了严格的海拔上限,例如明确约定海拔4000米以上行程不予赔付,或者要求参与者必须提供近期体检报告证明无心肺疾病。部分保单规定,若未遵循向导建议擅自改变行程或进入未开发区域,即便发生高原反应也不予理赔。因此,投保前必须逐字阅读“特别约定”或“免责声明”部分,确认所计划的目的地海拔高度是否在保障范围内。
健康告知环节是理赔成功与否的关键。保险公司会核实投保人是否存在高血压、心脏病、呼吸系统疾病等不适合高原活动的既往史。若投保时未如实告知,即便后续因高原反应住院,保险公司有权拒赔。建议出行前进行一次基础体检,特别是心肺功能评估,并根据自身健康状况选择匹配的产品,避免因信息不对称导致保障失效。
数据参考与成本效益分析
根据公开的市场数据,覆盖高海拔地区(如海拔4000-6000米)的短期旅行保险,其保费通常在50元至300元人民币之间,具体价格取决于保障额度、天数及附加服务。以保障10万元医疗及救援责任的7天高原行程为例,主流保险产品的平均保费集中在80-150元区间。相较于可能产生的数万元急救转运费用,保险杠杆效应显著。
值得注意的是,保险价格并非越低越好。低价产品往往在救援服务网络、免赔额设置及特定疾病覆盖面上设置较多限制。例如,某些产品设置500-1000元的绝对免赔额,或规定单次事故最高赔付限额仅为5万元,这在应对严重高原病时显得杯水车薪。消费者应对比不同产品的“医疗保额”与“救援保额”,优先选择救援网络覆盖所去地区、且无高额免赔额的产品,确保风险兜底的有效性。